Lorsque votre téléphone est cassé, il devient essentiel de savoir comment formuler une réclamation auprès de votre assurance pour maximiser vos chances d’obtenir un remboursement ou un remplacement rapide. Pour bien réussir cette démarche, il faut vous appuyer sur une procédure claire en plusieurs étapes, comprendre les garanties proposées par votre assurance mobile et présenter des éléments précis et complets à votre service client.
Ce guide vous fournit :
• Les clés pour préparer votre dossier efficacement
• Les points essentiels à mentionner dans votre déclaration
• Des conseils pratiques pour bien communiquer avec l’assureur
• Des exemples concrets et un tableau synthétique pour vous orienter
Plongeons dans cet univers parfois complexe pour vous donner toutes les cartes en main.
A lire en complément : Assurance de prêt immobilier : Comprendre la Garantie Emprunteur et ses avantages
Comprendre son assurance mobile avant de formuler une réclamation pour téléphone cassé
Avant toute démarche, s’assurer de la portée de votre couverture assurance est fondamental. En 2026, les contrats ont évolué et peuvent désormais regrouper différentes garanties : dommages accidentels, vol, panne électrique ou même oxydation. Pourtant, toutes ne couvrent pas automatiquement la casse. Il convient donc de :
- Relire soigneusement les clauses de votre contrat, notamment la définition précise des dommages téléphone garantis
- Vérifier si une franchise est applicable et son montant, généralement entre 50 et 150 € selon le contrat
- Demander à votre assureur des précisions si des zones d’ombre demeurent
Par exemple, pour un smartphone haut de gamme, un contrat incluant la casse accidentelle vous obligera souvent à payer une franchise de 100 € pour un appareil réparé ou remplacé à hauteur de sa valeur d’achat diminuée de la vétusté. Sans cette garantie spécifique, aucune prise en charge n’est possible.
A voir aussi : Comprendre les délais de versement de votre assurance vie : ce qu'il faut savoir
La procédure réclamation à suivre en cas de dégradation de votre téléphone cassé
Pour votre demande d’indemnisation, adopter une démarche rigoureuse facilite l’examen rapide de votre dossier par le service client. Les étapes principales sont :
- Contacter rapidement votre assureur : la plupart des contrats imposent un délai de déclaration de 5 à 10 jours suivant l’incident
- Envoyer une déclaration écrite détaillée, par courrier ou via l’espace client en ligne
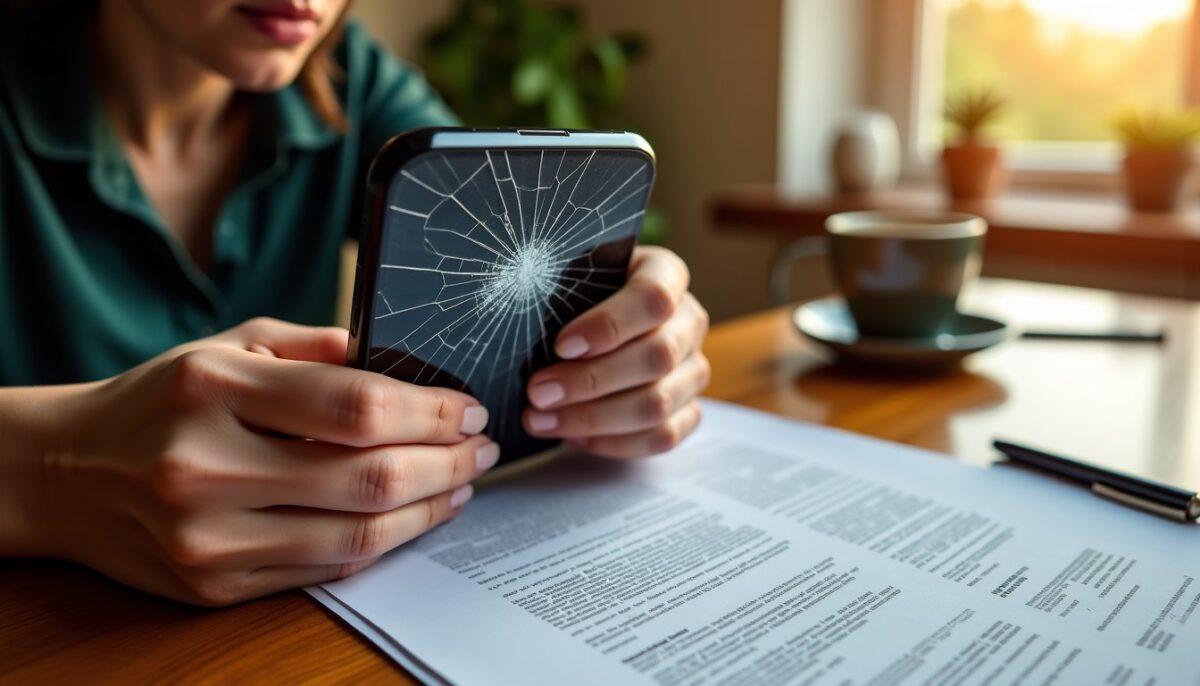
- Joindre des preuves solides, notamment des photos nettes du téléphone cassé, le reçu d’achat et un devis de réparation d’un professionnel agréé
- Décrire précisément les circonstances de la casse – lieu, moment, cause supposée – ainsi que les actions déjà entreprises pour limiter les dégâts
- Acquitter la franchise, le cas échéant, avant toute prise en charge
- Suivre attentivement votre dossier avec le service client, en respectant les consignes fournies par l’assureur
Dans certains cas, le prestataire partenaire de l’assurance vous orientera vers un centre de réparation agréé ou proposera un échange standard. Ce processus peut toutefois varier d’un assureur à un autre.
Les erreurs fréquentes à éviter lors de la déclaration de sinistre pour un téléphone cassé
Nombreux sont ceux qui commettent des imprudences nuisant à la prise en charge de leur réclamation assurance. À éviter impérativement :
- Omettre de mentionner tous les détails essentiels, ce qui peut soulever des doutes sur la véracité du sinistre
- Attendre trop longtemps avant de déclarer le sinistre, ce qui conduit souvent au rejet du dossier
- Fournir des preuves insuffisantes ou floues, comme des photos indistinctes ou l’absence de devis
- Tenter d’exagérer les faits ou la valeur des dommages, risquant un refus ou des poursuites
- Ignorer les instructions données par le service client, ralentissant la procédure
Au contraire, la transparence, la rapidité et la préparation rigoureuse sont vos meilleurs atouts pour que votre demande soit prise en compte.
Quels éléments clés intégrer dans votre lettre pour bien formuler votre réclamation assurance
Lors de la rédaction de votre déclaration, la précision et la clarté sont indispensables. Votre lettre doit impérativement contenir :
- Vos informations personnelles et la référence de votre contrat afin d’identifier rapidement votre dossier
- Une description circonstanciée de l’incident : date, lieu, nature exacte du dommage
- Le modèle, la marque et l’année d’achat de votre téléphone
- La liste des pièces justificatives jointes : photos, facture d’achat, devis de réparation
- Une demande explicite d’indemnisation ou de prise en charge en réparation/remplacement
- La mention d’éventuels témoins ou interventions réalisées (réparateur agréé, tentatives de réparation)
Cette démarche structurée permet au service client d’examiner votre dossier avec sérieux et rapidité. Voici un tableau récapitulatif des informations à ne pas oublier :
| Élément | Description | Exemple |
|---|---|---|
| Identité | Nom, adresse, numéro de contrat | Jean Dupont, 12 rue de Paris, Contrat #123456 |
| Description de l’incident | Date, lieu, circonstances | Chute accidentelle dans la rue le 5 mars 2026 |
| Détails de l’appareil | Marque, modèle, achat | Samsung Galaxy S23, acheté en janvier 2025 |
| Preuves | Photos, justificatifs, devis réparation | Photos de l’écran fissuré, facture d’achat, devis de 120 € |
| Demande | Indemnisation ou réparation | Demande de prise en charge complète des frais de réparation |
Conseils pratiques pour négocier efficacement avec le service client de votre assurance
Engager un dialogue serein et professionnel avec votre assureur facilite l’aboutissement favorable de votre dossier. Plusieurs approches méritent d’être adoptées :
- Rester parfaitement calme pendant les échanges, sans montrer d’agacement ou d’exaspération
- Expliquer clairement votre situation en vous appuyant sur des faits et preuves concrètes
- Connaître vos droits et conditions du contrat pour argumenter vos demandes
- Être disponible pour fournir tout document supplémentaire demandé par le service client
- Ne pas hésiter à demander l’aide d’un expert, tel un avocat spécialiste en litiges d’assurance, en cas de refus ou blocage
- Persévérer dans le suivi, car il arrive que des dossiers rejetés soient réexaminés après insistance
Les témoignages sur les forums montrent que les assurés les mieux informés et préparés obtiennent plus souvent gain de cause, parfois dans les quinze jours suivant la déclaration.